
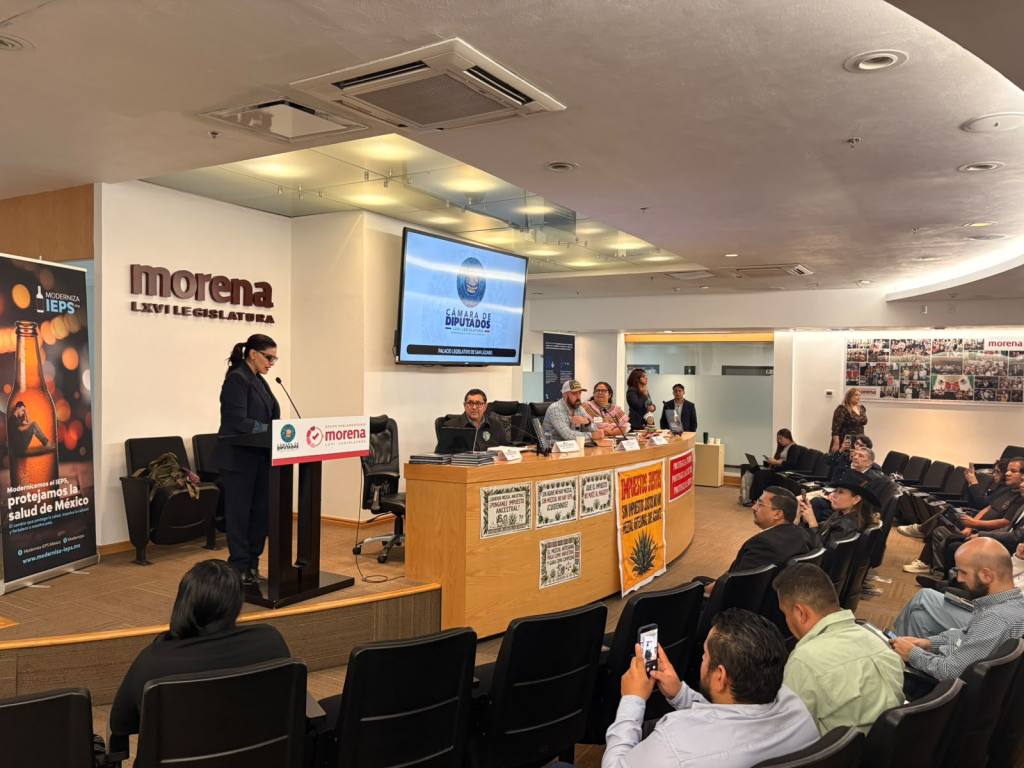
Cambiar la forma en que se cobra el Impuesto Especial sobre Producción y Servicios (IEPS) a las bebidas alcohólicas para considerar su contenido de alcohol y establecer condiciones diferenciadas para pequeños productores son algunas de las propuestas planteadas durante la presentación del libro Moderniza IEPS por un impuesto justo, eficiente y social, realizada en la Cámara de Diputados.
La propuesta busca sustituir el esquema actual por uno denominado ad quantum, que gravaría las bebidas de acuerdo con la cantidad de alcohol que contienen. Legisladores, productores y especialistas en economía y salud pública coincidieron en que el modelo fiscal requiere una revisión que tome en cuenta las distintas dimensiones de la industria, desde la producción artesanal hasta los efectos del consumo de alcohol.
Durante el encuentro, la diputada Luz María Rodríguez Pérez, de Morena, señaló que las reglas fiscales no deberían convertirse en un obstáculo para la formalización de los productores artesanales. Consideró necesario escuchar directamente a las comunidades productoras y fortalecer las condiciones para que los productos mexicanos puedan competir en el mercado formal.
Por su parte, el diputado Francisco Javier Guízar Macías, del PT, explicó que el libro reúne las propuestas surgidas de los trabajos de la Comisión de Hacienda, donde se realizaron ocho grupos de trabajo y 15 foros sobre distintos temas fiscales. Entre ellos estuvo la situación de productores de vino, sotol, cerveza, mezcal y otras bebidas.
El legislador también puso sobre la mesa un problema relacionado con la informalidad y la adulteración de bebidas alcohólicas. De acuerdo con lo expuesto durante el encuentro, alrededor de 40 por ciento de los destilados producidos en México se encuentra en la informalidad.
Un impuesto que considere la producción
La discusión sobre el IEPS también fue planteada como un asunto de justicia social. La diputada Mariana Benítez Tiburcio, de Morena, señaló que detrás de productos como el tequila, el mezcal y el sotol existe una cadena productiva que genera empleos e ingresos para familias y comunidades.
Desde esta perspectiva, consideró que el sistema fiscal debe reconocer las diferencias entre los grandes corporativos y las pequeñas unidades productivas, particularmente en regiones donde la elaboración de bebidas forma parte de la economía local.
La propuesta de un esquema ad quantum parte precisamente de esa discusión: que el impuesto tome como referencia la cantidad de alcohol contenida en las bebidas y que, al mismo tiempo, se considere un tratamiento específico para los pequeños productores.
Beatriz Valenzo, productora, explicó que el esquema actual puede representar una desventaja para las pequeñas empresas frente a los grandes corporativos y dificultar la reinversión. Señaló que en algunos casos, de una botella con un precio de venta de mil 500 pesos, la ganancia del productor puede ser de alrededor de 300 pesos.
Kevin Antonio Pérez García, productor de Oaxaca, planteó una problemática similar desde las comunidades. “Nuestra producción es mínima, no podemos pagar los impuestos que se nos imponen”, afirmó, al respaldar una reforma que considere la escala de producción.
Entre las propuestas también se planteó simplificar los trámites para facilitar la formalización, establecer estímulos para pequeños productores y crear un censo nacional que permita conocer con mayor precisión las características del sector.
Salud pública, otro punto del debate
El cambio al esquema fiscal no fue planteado únicamente como una medida económica. Durante la presentación también se habló de sus posibles efectos en materia de salud pública.
La especialista Eunice Rendón Cárdenas señaló que organismos internacionales, entre ellos la OCDE, han recomendado considerar la cantidad de etanol como una variable importante al diseñar los impuestos al alcohol.
De acuerdo con la especialista, el diseño actual del IEPS no ha logrado reducir suficientemente algunos de los problemas relacionados con el consumo nocivo, como el inicio temprano, la disponibilidad de bebidas de alta graduación y el acceso a productos de bajo precio.
Rendón Cárdenas consideró que una eventual modificación del impuesto debería acompañarse de políticas de prevención y atención del consumo problemático de alcohol. También señaló la importancia de que parte de los recursos recaudados pueda dirigirse a programas de salud pública.
Una discusión que busca avanzar
El economista Luis Foncerrada Pascal sostuvo que el IEPS enfrenta retos tanto en materia de recaudación como de reducción del consumo nocivo. En el contexto de la discusión del Paquete Económico, planteó que una actualización del impuesto podría formar parte de una política orientada a fortalecer el desarrollo regional y la participación de proveedores nacionales.
José Heraclio de Lucas, autor de Moderniza IEPS por un impuesto justo, eficiente y social, destacó la apertura de la actual legislatura para discutir la actualización del impuesto y planteó la necesidad de combinar la formalización con medidas que reconozcan las condiciones particulares de los pequeños productores.
El diputado Alonso de Jesús Vázquez Jiménez, del PAN, coincidió en que la revisión del IEPS representa una oportunidad para construir un sistema tributario más justo y contribuir al desarrollo regional. También consideró que el esquema ad quantum podría ayudar a combatir la evasión fiscal y reconocer las distintas realidades productivas del país.
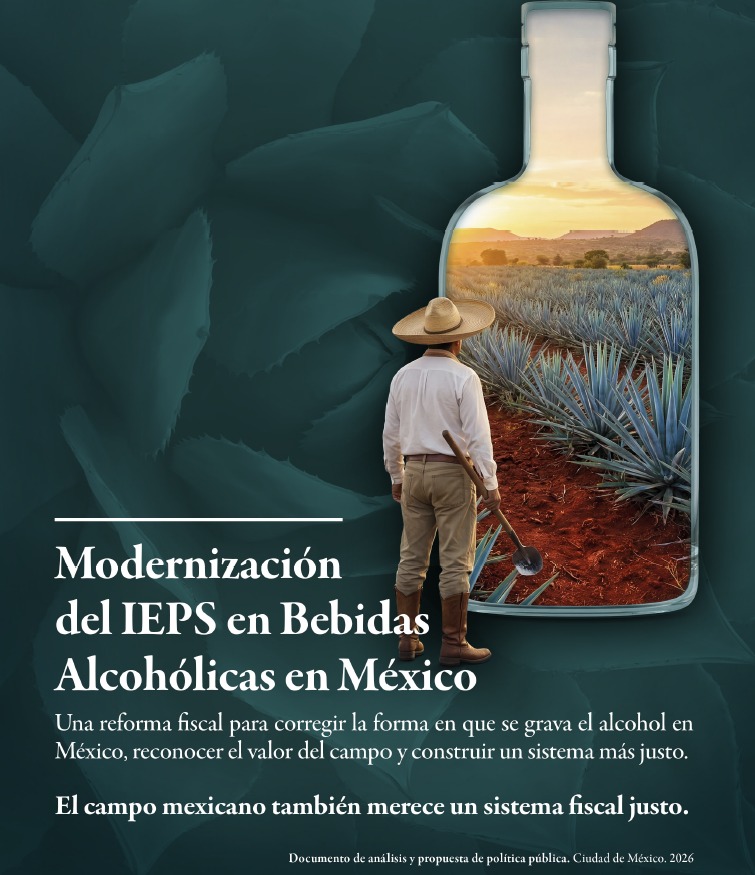
La presentación del libro abre así una nueva etapa de discusión sobre el impuesto aplicado a las bebidas alcohólicas. La propuesta coloca sobre la mesa un debate que involucra no sólo la recaudación, sino también la formalización de productores, el desarrollo de comunidades, la salud pública y la manera en que México grava una industria con profundas diferencias entre sus grandes empresas y sus pequeños productores.
 Palabra Vacante

Deja un comentario